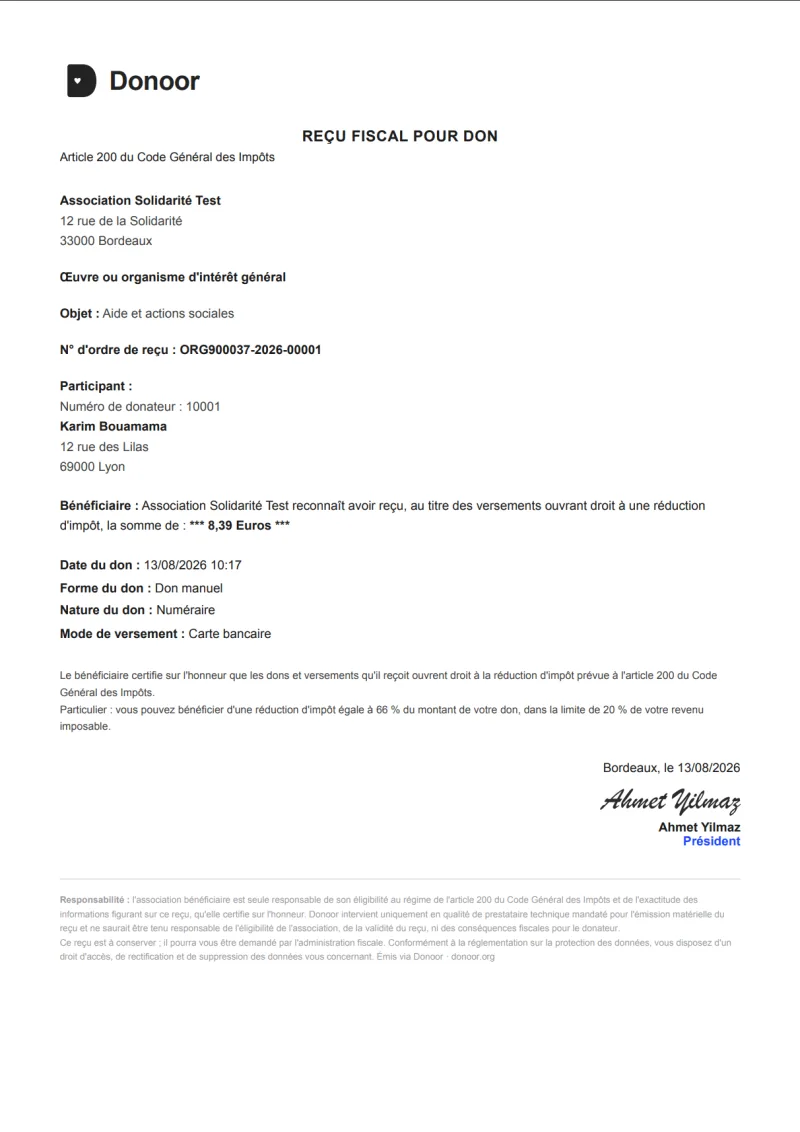
Recibos fiscais
Emitir recibos de donativo
A formação a seguir no seu ritmo para enviar automaticamente um recibo de donativo a cada doador, em total conformidade.
- 4 módulos · 13 min
- 1 ficha prática para descarregar
- 9 artigos para ir mais longe
Apresentação
Conteúdo da formação
Os seus doadores recebem automaticamente o seu documento fiscal por e-mail: um recibo após cada donativo em França, no Luxemburgo, nos Países Baixos, na Alemanha, em Itália e em Espanha, e uma declaração por ano na Bélgica. Na Áustria, a dedução resulta da lista de donativos que a Donoor prepara para a administração fiscal. Verifique a sua elegibilidade, ative o serviço em poucos minutos e nunca mais escreva um recibo à mão.
- Verificar se a sua associação pode emitir recibos de donativo
- Ative o serviço e torne os seus donativos dedutíveis
- Conheça as suas obrigações no seu país (França, Bélgica, Luxemburgo, Países Baixos, Alemanha, Itália, Espanha, Áustria)
Módulo 1
A minha associação pode emitir recibos de donativo?
Todas as associações podem receber donativos, mas só algumas podem emitir recibos de donativo. Os critérios abaixo são os de França; o último passo resume os outros países: Bélgica, Luxemburgo, Países Baixos, Alemanha, Itália, Espanha e Áustria.
- 1
Um domínio de interesse geral
A associação atua num domínio reconhecido: filantrópico, educativo, social, humanitário, desportivo, familiar, cultural, de culto, ambiental…
- 2
Gestão desinteressada
Não tem fins lucrativos, os seus dirigentes não são remunerados para além do que a lei permite, e não concorre com uma empresa.
- 3
Não um círculo restrito
Não atua em benefício de um pequeno grupo de pessoas, de uma família ou apenas dos seus membros.
- 4
O caso das associações de culto
Uma associação de culto (lei de 1905) tem de ter declarado o seu estatuto de culto na préfecture. Esta declaração é válida por 5 anos.
- 5
E nos outros países?
Na Bélgica, só as instituições acreditadas pelo SPF Finances (art. 145/33 CIR 92) podem emitir declarações 281.71; um local de culto não pode, porque o culto não é uma categoria de acreditação. No Luxemburgo, só os organismos reconhecidos (utilidade pública, ONG de desenvolvimento acreditada, sociedade de impacto social) podem emitir recibos; os locais de culto geralmente não o são. Nestes dois países, a associação ativa o serviço e a equipa da Donoor verifica a sua acreditação ou o seu reconhecimento. Nos Países Baixos, só uma associação com o estatuto ANBI, concedido pelo fisco neerlandês (a Belastingdienst), pode fazer enviar um comprovativo de donativo dedutível; muitas igrejas e mesquitas constituídas como stichting têm-no. A Donoor verifica este estatuto automaticamente na lista pública do fisco, graças ao RSIN (número fiscal de 9 dígitos). Na Alemanha, só uma associação isenta pelo seu Finanzamt (parecer de isenção com menos de 5 anos ou, para uma associação recente, decisão § 60a AO com menos de 3 anos) ou uma corporação de direito público pode emitir uma Zuwendungsbestätigung, independentemente do seu fim reconhecido (desporto, juventude, cultura, religião…). A equipa da Donoor verifica o parecer anexado. Em Itália, só uma associação inscrita no registo único nacional do Terceiro Setor (RUNTS) — APS, ODV ou outro organismo do Terceiro Setor — pode fazer enviar recibos que dão direito à redução de imposto de 30 % (35 % para uma ODV). A Donoor verifica automaticamente a inscrição no registo, graças ao codice fiscale. Em Espanha, só as entidades da Ley 49/2002 podem fazer enviar certificados de donativo: associações de utilidade pública e fundações que escolheram este regime, e entidades religiosas das confissões que têm um acordo com o Estado (católicas, evangélicas, judaicas, muçulmanas). Uma diocese ou uma paróquia católica, que não consta do registo das entidades religiosas, também tem direito com o certificado do seu bispado. A equipa da Donoor verifica o certificado da Agencia Tributaria, a inscrição no registo das entidades religiosas ou o certificado do bispado. Na Áustria, não há recibo: um donativo é dedutível se for para um organismo da lista do ministério das Finanças (BMF). Desde 2024, todos os fins de utilidade pública podem nela figurar (desporto, educação, cultura, social, natureza, bombeiros…), mas não o culto. A Donoor procura o número da associação na pesquisa do dia do ministério; a equipa da Donoor verifica o nome e a morada, e depois a Donoor volta a verificá-lo todas as noites.
Dica
Em caso de dúvida, peça à administração fiscal francesa uma decisão prévia (rescrit fiscal): a resposta protege-o em caso de inspeção.
Conteúdo do módulo · 3 min
- O regime do mecenato
- Os três critérios do interesse geral
- O caso das associações de culto
- O rescrito fiscal em caso de dúvida
- Bélgica, Luxemburgo, Países Baixos, Alemanha, Itália, Espanha, Áustria: acreditação, reconhecimento, ANBI, parecer do Finanzamt, RUNTS, Ley 49/2002 ou lista do fisco austríaco
Módulo 2
Ativar os recibos de donativo automáticos
Um assistente de 7 passos em França (6 na Bélgica, no Luxemburgo, nos Países Baixos e na Alemanha), depois a equipa da Donoor aprova o seu pedido.
Conteúdo do módulo · 3 min
- Identificar a associação
- Apresentar o signatário
- As declarações de honra
- A assinatura eletrónica do mandato
- Ver a pré-visualização do recibo
Conteúdos que podem interessá-lo
Ver o passo a passo (6 passos)
- 1
Abra o assistente
Vá a Definições › Recibos de donativo e clique em Começar. É preciso ter ligado o Stripe ou o PayPal antes.
- 2
Identifique a associação
Em França, introduza o RNA, o SIRET ou o SIREN, clique em Verificar e confirme com Sim, é mesmo a minha. Na Bélgica, introduza o seu número de empresa (BCE); no Luxemburgo, o seu número RCS; nos Países Baixos, o seu número KvK (Câmara de Comércio); na Alemanha, o seu número no registo (por exemplo VR 12345) e o seu tribunal (Amtsgericht). Estes três últimos são verificados pela equipa Donoor. Em Itália, introduza o seu codice fiscale (11 dígitos): a Donoor encontra a sua associação no registo do Terceiro Setor (RUNTS). Em Espanha, a sua associação é identificada pelo seu NIF; uma entidade religiosa indica também o seu número de inscrição no registo das entidades religiosas (RER). Na Áustria, indique o número da sua associação na lista do ministério das Finanças (por exemplo SO-1234): a Donoor procura-o na lista do dia; depois a equipa Donoor verifica o nome e a morada.
- 3
Apresente o signatário
Introduzir o representante legal (nome completo, cargo, e-mail). Se a sua associação for uma associação religiosa, introduzir a data da sua declaração na prefeitura. A decisão fiscal prévia (rescrit fiscal) é facultativa. Na Bélgica, anexar a decisão de aprovação do SPF Finances (categoria, datas de validade, ficheiro); no Luxemburgo, o reconhecimento (tipo de entidade, referência, ficheiro). Nos Países Baixos, introduzir apenas o seu RSIN: o estatuto ANBI é verificado de imediato na lista da administração fiscal, sem documento a anexar. Na Alemanha, indicar o seu Finanzamt, o seu número de contribuinte (Steuernummer), o tipo e a data do seu último aviso e as suas finalidades reconhecidas, e depois anexar esse aviso e a assinatura digitalizada de um membro da direção (Vorstand); a Donoor fornece a carta que informa o seu Finanzamt de que os seus recibos são produzidos por computador. Em Itália, não há nada a anexar: a secção, o número e a data de inscrição no RUNTS são lidos automaticamente no registo. Em Espanha, uma associação de utilidade pública ou uma fundação anexa o certificado da Agencia Tributaria que mostra ter optado pelo regime da Ley 49/2002, válido para o ano; para uma entidade religiosa, a Donoor lê a sua confissão e a respetiva federação no registo; uma diocese ou paróquia católica anexa um certificado da sua cúria episcopal.
- 4
Declare e assine
Leia e marque as declarações de honra, depois clique em Assinar o meu pedido para assinar eletronicamente o mandato.
- 5
Aguarde a validação
A equipa Donoor analisa o seu pedido em 1 a 3 dias úteis. É avisado por e-mail assim que o serviço estiver ativo.
- 6
Veja o recibo
Em Definições › Recibos de donativo, Ver a pré-visualização mostra um recibo tal como os seus doadores o recebem.
Módulo 3
Tornar os seus donativos dedutíveis
Assim que o serviço estiver ativo, escolha quais os apelos que dão aos doadores direito a recibo. Um recibo fiscal por donativo em França, no Luxemburgo, nos Países Baixos, na Alemanha, em Itália e em Espanha, enviado automaticamente por e-mail e disponível na área do doador; na Bélgica, uma declaração por ano; na Áustria, nenhum recibo, mas a lista anual a enviar à administração fiscal.
Conteúdo do módulo · 4 min
- A ligação de pagamento
- As angariações
- O que vê o doador
- O recibo enviado após cada donativo
- A área do doador
Conteúdos que podem interessá-lo
Ver o passo a passo (6 passos)
- 1
Na ligação de pagamento
Abra o cartão Ligação de pagamento, depois Opções, e ative Dedução fiscal.
- 2
Nas angariações
A opção Dedutível para efeitos fiscais fica ativada automaticamente nas suas angariações assim que o serviço estiver ativo. Pode desativá-la nas Definições de uma angariação.
- 3
O que vê o doador
Em França, a página de donativo anuncia « 66 % do donativo é dedutível para efeitos fiscais »: um donativo de 100 € só lhe custa 34 € após a dedução fiscal. Na Bélgica, anuncia « 30 % do seu donativo deduzidos dos impostos (a partir de 40 € por ano) »; no Luxemburgo, « Donativo dedutível dos seus rendimentos tributáveis (a partir de 120 € de donativos por ano) »; nos Países Baixos, « Donativo dedutível dos seus rendimentos (ANBI) », para a parte dos donativos do ano que excede 1 % do rendimento (60 € no mínimo). Na Alemanha, indica que o donativo é dedutível dos rendimentos tributáveis, até ao limite de 20 % dos rendimentos. Em Itália, anuncia uma redução de imposto de 30 % (35 % para uma ODV), se a associação estiver inscrita no RUNTS. Em Espanha, anuncia « Até 80 % do seu donativo em dedução fiscal »: 80 % dos primeiros 250 euros doados no ano, 40 % para além disso. Na Áustria, anuncia que o donativo é dedutível dos rendimentos tributáveis: até 50 % conforme o rendimento do doador.
- 4
Um recibo por donativo
Após cada donativo dedutível, o doador recebe um e-mail com o seu recibo de donativo em PDF, em nome da sua associação, assinado pelo seu representante legal. Nos Países Baixos, recebe um comprovativo de donativo após cada donativo; na Alemanha, uma Zuwendungsbestätigung com o modelo oficial, com a assinatura digitalizada do seu Vorstand. Em Itália, recebe uma ricevuta em italiano, em nome da sua associação. Na Bélgica, não há recibo por donativo: o doador recebe uma declaração 281.71 por ano, enviada em janeiro. Em Espanha, recebe um certificado de donativo em espanhol após cada donativo, depois um certificado anual em janeiro. Na Áustria, não recebe recibo fiscal: a sua dedução resulta da transmissão feita pela associação.
- 5
O seu nome e a sua morada
O recibo só é emitido se o doador tiver indicado o seu nome completo e a sua morada. Se faltar alguma informação, a página de agradecimento e o e-mail convidam-no a completá-la. Na Bélgica, indica também o seu número nacional, logo após o donativo, para obter a declaração. Em Espanha, indica o seu NIF: sem ele, o donativo não pode constar do modelo 182. Na Áustria, após o donativo (página de agradecimento, e-mail ou área do doador), pode indicar o seu nome próprio, apelido e data de nascimento, escritos como constam do seu Meldezettel; é facultativo, e pode proibir a transmissão.
- 6
A área do doador
Em Os meus donativos, encontra todos os seus recibos e pode descarregá-los em PDF quando quiser, por exemplo na altura da sua declaração de impostos.
Dica
Só o donativo é dedutível: a contribuição livre para a Donoor, os bilhetes e as quotas de adesão não figuram no recibo.
Módulo 4
As suas obrigações
A emissão de recibos fiscais compromete a associação: eis o que deve fazer todos os anos. As regras abaixo são as de França; o último passo indica as dos outros países.
- 1
Declare todos os anos (França)
Todos os anos, a associação declara à administração o montante dos donativos que deram origem a um recibo, nos 3 meses seguintes ao encerramento do exercício (para um exercício que segue o ano civil: o mais tardar no 2.º dia útil após 1 de maio).
- 2
Conserve os comprovativos (França)
Guarde durante 10 anos os elementos que justificam os seus recibos: a lei de 25 de junho de 2026 alargou este prazo de 6 para 10 anos. Encontra o histórico dos seus donativos em Angariação › Donativos e pode exportá-lo.
- 3
Não se engane (França)
Emitir conscientemente um recibo sem ter direito a ele expõe a associação a uma coima igual à taxa da redução de imposto (66 % ou 75 %) aplicada aos montantes indicados nos recibos. Em caso de dúvida, peça um rescrito fiscal.
- 4
E nos outros países?
Na Bélgica, a associação emite as declarações 281.71 preparadas pela Donoor e deposita ela própria o ficheiro Belcotax no Belcotax-on-web antes de 28 de fevereiro; só figuram donativos em dinheiro, sem contrapartida. A acreditação belga tem uma data de fim: lembretes por e-mail 60 e 15 dias antes, suspensão automática no dia seguinte. No Luxemburgo, não há formulário oficial nem envio à administração: o doador guarda o seu recibo de donativo. Nos Países Baixos também não é exigido nenhum recibo oficial e nada é transmitido ao fisco; a Donoor verifica o estatuto ANBI todas as noites e suspende os comprovativos se ele terminar (a associação é avisada por e-mail). Na Alemanha, a associação declara uma vez ao seu Finanzamt que os seus recibos são feitos por computador (a Donoor fornece a carta) e continua responsável pelos recibos emitidos em seu nome (§ 10b Abs. 4 EStG). O seu parecer do Finanzamt permite recibos durante 5 anos (3 anos para uma decisão § 60a AO): lembretes por e-mail 60 e 15 dias antes; depois, os recibos param até que o novo parecer seja anexado. Em Itália, a associação continua responsável pelos recibos emitidos em seu nome; todos os anos, ela, o seu contabilista ou um CAF transmite à Agenzia delle Entrate, antes de 16 de março, o ficheiro da declaração pré-preenchida preparado pela Donoor (obrigatório acima de 220 000 € de receitas). A Donoor verifica diariamente a inscrição no RUNTS e para os recibos se a associação for cancelada. Em Espanha, a associação continua responsável pelos certificados emitidos em seu nome; todos os anos, em janeiro, ela própria deposita na Agencia Tributaria o ficheiro do modelo 182 preparado pela Donoor, com o NIF e o total dos donativos de cada doador. Na Áustria, assim que um doador tiver indicado o seu nome próprio, apelido e data de nascimento, a associação deve transmitir anualmente ao fisco, através do FinanzOnline e antes do fim de fevereiro, o total dos seus donativos do ano; a Donoor prepara esta lista (folha de cálculo e PDF), descarregável quando o ano terminar, com lembretes a 15 de janeiro e 15 de fevereiro. Sem transmissão, o doador perde a sua dedução, e uma associação que nunca transmite arrisca perder o seu lugar na lista do ministério das Finanças.
Conteúdo do módulo · 3 min
- A declaração anual dos donativos
- A conservação dos comprovativos
- As sanções em caso de erro
- Bélgica, Luxemburgo, Países Baixos, Alemanha, Itália, Espanha, Áustria: acreditação, reconhecimento, ANBI, parecer do Finanzamt, RUNTS, Ley 49/2002 ou lista do fisco austríaco
Conteúdos que podem interessá-lo
Tem dúvidas? Respondemos-lhe
A minha associação pode emitir recibos de donativo?
Em França, as associações de interesse geral (intérêt général) ou reconhecidas de utilidade pública podem emitir recibos fiscais. Para ser de interesse geral, a associação deve atuar num domínio reconhecido (filantrópico, educativo, social, humanitário, desportivo, cultural, religioso, ambiental…), funcionar sem fins lucrativos e não atuar em benefício de um círculo restrito de pessoas. Verifique a sua situação antes de emitir recibos: em caso de dúvida, peça à administração fiscal uma decisão prévia (rescrit fiscal). Na Bélgica, só as instituições aprovadas pelo SPF Finances podem (não os locais de culto); no Luxemburgo, só as entidades reconhecidas; nos Países Baixos, só as associações com estatuto ANBI concedido pela administração fiscal neerlandesa (muitas igrejas e mesquitas o têm); na Alemanha, só as associações isentas pelo seu Finanzamt; em Itália, só as associações inscritas no RUNTS; em Espanha, só as entidades abrangidas pela Ley 49/2002 (associações de utilidade pública, fundações, entidades religiosas de confissões com acordo com o Estado). Na Áustria, não há recibos: um donativo é dedutível se for feito a uma associação constante da lista do Ministério das Finanças.
Posso angariar donativos se a minha associação não for de interesse geral?
Sim. Qualquer associação declarada pode receber donativos. Simplesmente não poderá emitir recibos de donativo.
Quanto custam os recibos de donativo automáticos?
Nada. O serviço é gratuito, como o resto da Donoor.
O doador recebe um recibo por donativo ou um recibo por ano?
Em França e no Luxemburgo, um recibo por donativo, enviado por e-mail logo após o pagamento; o doador pode encontrá-los todos na sua área de doador. Nos Países Baixos também, uma prova de donativo após cada donativo a uma ANBI, e na Alemanha uma Zuwendungsbestätigung após cada donativo. Em Itália, uma ricevuta após cada donativo a uma associação inscrita no RUNTS. Na Bélgica, uma declaração fiscal 281.71 por ano, enviada em janeiro. Em Espanha, um certificado após cada donativo, e depois um certificado anual em janeiro. Na Áustria, não há recibo: todos os anos, a associação envia à administração fiscal o total dos donativos de cada doador.
Tem alguma pergunta? Falemos.
30 minutos em videochamada para descobrir a Donoor, colocar as suas perguntas e configurar a sua associação em conjunto.
Gratuito, sem compromisso