Recibos de donativo automáticos

Recibos de donativo automáticos: multiplique os seus donativos por 5

Para as associações elegíveis que tenham ativado o serviço: os recibos fiscais são gerados e enviados automaticamente, de acordo com o seu país (França, Bélgica, Luxemburgo, Países Baixos, Alemanha, Itália), para que os seus doadores possam beneficiar do benefício fiscal.

  1. Donativo efetuado

    Através de código QR, ligação ou angariação

  2. Recibo gerado

    Conforme às regras do seu país

  3. Enviado por e-mail

    Instantaneamente ao doador

Cerfa (França), 281.71 (Bélgica), ANBI (Países Baixos), Zuwendungsbestätigung (Alemanha), ricevuta (Itália)

O recibo fiscal depende do país. Em França, o formulário Cerfa 11580 permite ao doador deduzir 66 % do seu donativo (artigo 200.º do CGI), até 20 % do rendimento tributável. Na Bélgica, uma instituição aprovada emite uma declaração fiscal anual 281.71 (redução de 30 % a partir de 40 € por ano e por instituição). No Luxemburgo, uma entidade reconhecida envia um recibo de donativo após cada donativo (dedutível a partir de 120 € por ano). Nos Países Baixos, um donativo a uma ANBI é dedutível acima de 1 % do rendimento (no mínimo 60 €), até 10 % do rendimento, e o doador recebe uma prova de donativo após cada donativo. Na Alemanha, um donativo a uma associação isenta pelo seu Finanzamt é dedutível ao rendimento tributável, até 20 % do rendimento, e o doador recebe uma Zuwendungsbestätigung no modelo oficial após cada donativo. Em Itália, um donativo a uma associação inscrita no registo nacional do Terceiro Setor (RUNTS) dá uma redução fiscal de 30 % (35 % para uma ODV), até 30 000 € por ano, ou uma dedução até 10 % do rendimento, e o doador recebe uma ricevuta após cada donativo. Se a sua associação tiver direito a emiti-los, a Donoor gera-os e envia-os automaticamente.

Ativar os recibos de donativo

Recibos fiscais automáticos

O recibo é enviado sozinho.

Se a sua associação for elegível, a Donoor gera o recibo exigido no seu país (Cerfa 11580 em França, declaração 281.71 na Bélgica, recibo de donativo no Luxemburgo, prova de donativo nos Países Baixos, Zuwendungsbestätigung na Alemanha, ricevuta em Itália) e envia-o por e-mail ao doador, sem qualquer ação da sua parte. Chega de preencher recibos fiscais à mão no fim do ano: cada donativo online é tido em conta automaticamente.

Ilustração Recibos fiscais automáticos — recibo de donativo para associação

66% para particulares

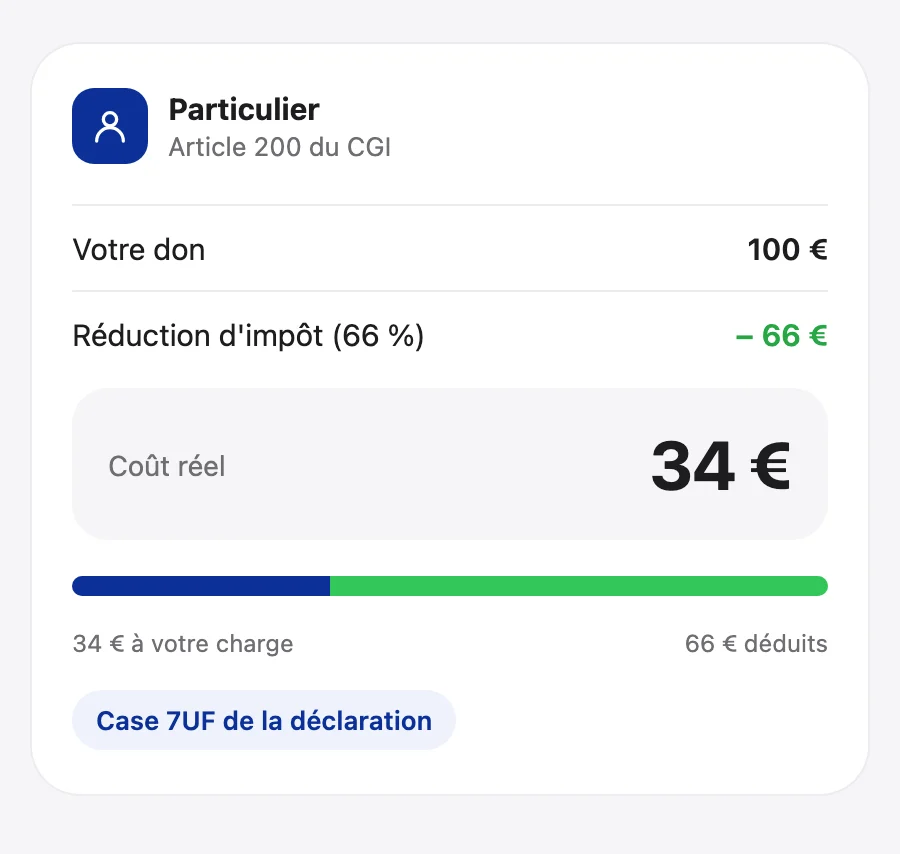
100 € doados, 34 € gastos.

Um donativo a uma associação de interesse geral dá direito a uma redução de 66% do imposto sobre o rendimento, dentro do limite de 20% do rendimento tributável (article 200 du CGI). Concretamente, um donativo de 100 € custa apenas 34 € ao doador após a redução. Ao declarar os seus donativos nos impostos, o doador indica o total no quadro 7UF da sua declaração: um argumento de generosidade que destaca nas suas páginas de angariação.

Ilustração 66% para particulares — recibo de donativo para associação

30 % na Bélgica

A declaração 281.71, preparada para si.

Um donativo a uma instituição aprovada pelo SPF Finances dá direito a uma redução fiscal de 30 % (donativos feitos desde 1 de janeiro de 2025), a partir de 40 € por ano e por instituição. O doador recebe uma declaração fiscal anual 281.71, uma por doador, com o total do ano, enviada em janeiro. A Donoor prepara-a automaticamente com o ficheiro Belcotax que a associação entrega ela própria. Um local de culto não pode emiti-la: o culto não é uma categoria de aprovação.

Ilustração 30 % na Bélgica — recibo de donativo para associação

Luxemburgo, Países Baixos, Alemanha e Itália

As empresas também podem doar.

No Luxemburgo, um donativo a uma entidade reconhecida (utilidade pública, ONG de desenvolvimento aprovada) é dedutível ao rendimento tributável do doador, desde que ele dê pelo menos 120 € por ano no total de todas as entidades; os locais de culto geralmente não estão entre elas. Nos Países Baixos, um donativo a uma ANBI é dedutível na parte dos donativos do ano superior a 1 % do rendimento (no mínimo 60 €), até 10 % do rendimento. Na Alemanha, um donativo a uma associação isenta pelo seu Finanzamt é dedutível ao rendimento tributável, até 20 % do rendimento. Em Itália, um donativo a uma associação inscrita no registo nacional do Terceiro Setor (RUNTS) dá uma redução fiscal de 30 % (35 % para uma ODV), até 30 000 € por ano. Nos quatro países, a Donoor envia um recibo após cada donativo (uma prova de donativo nos Países Baixos, uma Zuwendungsbestätigung na Alemanha, uma ricevuta em Itália). Bilhetes, adesões e compras não contam: só um donativo acrescentado a uma encomenda.

Ilustração Luxemburgo, Países Baixos, Alemanha e Itália — recibo de donativo para associação
Recibo de donativo Donoor, modelo por donativo (artigo 200 do CGI) Conforme FR/BE/LU/NL/DE

Um recibo de donativo profissional

Cada recibo segue as regras do seu país: Cerfa em França, certificado 281.71 na Bélgica, recibo de donativo no Luxemburgo, prova de donativo nos Países Baixos, Zuwendungsbestätigung na Alemanha, ricevuta em Itália. Formato profissional, cálculo automático, rastreabilidade garantida.

  • Número único

    Rastreabilidade completa de cada donativo

  • Referência legal

    Menção legal obrigatória incluída

  • Cálculo instantâneo

    Valores fiscais calculados automaticamente

  • Formato PDF

    Pronto para a declaração de impostos

Um espaço pessoal para os seus doadores

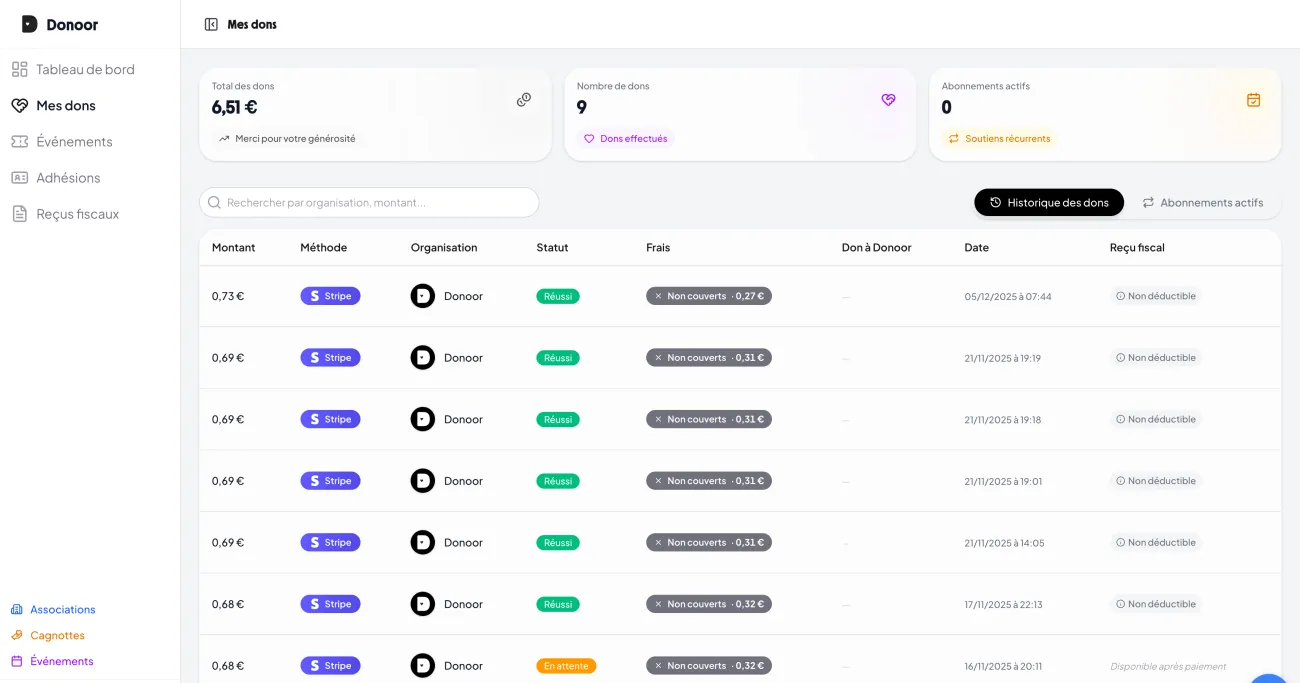
Os seus doadores acedem a um espaço pessoal onde encontram todos os seus recibos fiscais, prontos a descarregar.

  • Histórico completo

    Todos os donativos e recibos no mesmo lugar

  • Descarregamento com 1 clique

    Recibos em PDF disponíveis de imediato

  • Resumo anual

    Total dos donativos por ano para efeitos fiscais

Área do doador Donoor — recibos fiscais para descarregar
Acesso simplificado
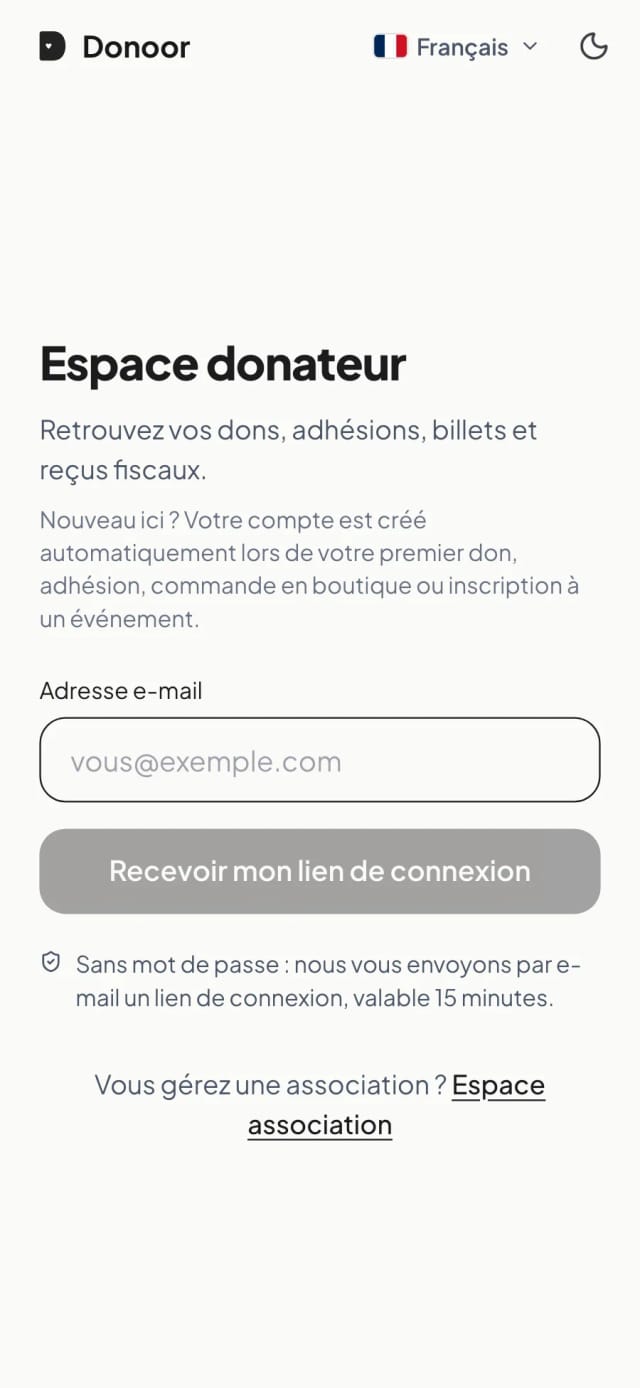
Início de sessão na área do doador - Sem palavra-passe
Link mágico

Sem palavra-passe

Os seus doadores iniciam sessão com um clique graças a um link mágico enviado por e-mail. Já não há palavras-passe para memorizar.

  • Apenas e-mail

    Introduza o seu e-mail e receba uma ligação de início de sessão

  • 100% seguro

    Ligações temporárias e encriptadas

  • Acesso instantâneo

    Início de sessão em menos de 10 segundos

Acompanhamento completo das transações

Os seus doadores consultam todos os seus donativos, descarregam os seus recibos e acompanham as suas contribuições em tempo real.

Histórico completoDescarregamento direto

O fim da burocracia fiscal

Emitir recibos de donativo à mão custa tempo, expõe a erros e desencoraja os donativos. O Donoor automatiza tudo, de ponta a ponta.

Introdução manual

  • Várias horas por mês a preencher e enviar cada recibo.
  • Risco de erros de cálculo, de montante ou de data no recibo fiscal.
  • Recibos esquecidos ou atrasados: o doador reclama, ou desiste.

Com Donoor

  • Recibos preparados automaticamente por país: após cada donativo em França, no Luxemburgo, nos Países Baixos, na Alemanha e em Itália, uma declaração anual na Bélgica.
  • Conforme às regras francesas, belgas, luxemburguesas, neerlandesas, alemãs e italianas, sem erros.
  • Arquivo seguro durante 10 anos, acessível a qualquer momento a partir do painel.

Recibos de donativo para cada associação

Religiosas, desportivas, humanitárias, educativas: se a sua associação for elegível, os seus doadores beneficiam de uma vantagem fiscal consoante o seu país.

Cultuais

Mesquitas, igrejas e outros locais de culto: em França, as associações regidas pela lei de 1905 podem emitir recibos fiscais; na Bélgica, um local de culto não pode emitir uma declaração 281.71, e no Luxemburgo só as entidades reconhecidas podem. Nos Países Baixos, uma mesquita ou igreja com estatuto ANBI (muitas mesquitas são stichtingen) pode pedir à Donoor o envio de uma prova de donativo, dedutível para o doador. Na Alemanha, uma mesquita isenta pelo seu Finanzamt (geralmente para a “Förderung der Religion”) pode pedir à Donoor o envio de uma Zuwendungsbestätigung após cada donativo, dedutível para o doador. Em Itália, uma mesquita inscrita no registo nacional do Terceiro Setor (RUNTS), geralmente como APS, pode pedir à Donoor o envio de uma ricevuta após cada donativo, dando ao doador uma redução fiscal de 30 %; uma mesquita fora do RUNTS recolhe donativos da mesma forma, sem benefício fiscal para os seus doadores. Em todo o lado, a Donoor permite-lhe recolher donativos online, desde um pagamento único até uma angariação de fundos para o Ramadão (com Bancontact na Bélgica e iDEAL | Wero nos Países Baixos).

Desportivas e culturais

Clubes, grupos, escolas de música: se a sua associação estiver habilitada, transforme quotas e donativos de apoio num benefício fiscal para os seus membros, sem sobrecarregar a gestão do seu tesoureiro.

Humanitárias e sociais

Ajuda alimentar, emergências, inserção: se a sua associação estiver habilitada, o recibo de donativo automático tranquiliza os seus doadores e incentiva os donativos recorrentes, essenciais às associações de interesse geral.

Elegibilidade

Quem tem o direito de emitir dos recibos de donativo?

Em França, nem todas as associações podem emitir recibos que dão direito a uma redução fiscal. Deve tratar-se de um organismo que sirva o interesse geral na aceção do artigo 200.º do Código Geral dos Impostos: gestão desinteressada, atividade sem fins lucrativos e nenhuma operação em benefício de um círculo restrito de pessoas. As associações religiosas regidas pela lei de 1905 têm um regime próprio. Em caso de dúvida, uma decisão fiscal prévia (rescrit fiscal) permite obter uma posição oficial da administração fiscal, gratuitamente e com caráter vinculativo. Na Bélgica, só as instituições aprovadas pelo SPF Finances podem emitir a declaração 281.71 (não os locais de culto); no Luxemburgo, só as entidades reconhecidas. Nos Países Baixos, a associação deve ter estatuto ANBI, concedido pela administração fiscal (Belastingdienst): a Donoor verifica-o automaticamente na lista pública, com base no número fiscal da associação (RSIN). Na Alemanha, a associação deve ser isenta pelo seu Finanzamt, através de um aviso de isenção (Freistellungsbescheid) ou, para uma nova associação, de uma decisão nos termos do § 60a AO. Em Itália, a associação deve estar inscrita no registo nacional do Terceiro Setor (RUNTS): a Donoor verifica-o automaticamente no registo, com base no seu código fiscal (codice fiscale).

  • Interesse geral: filantrópico, educativo, científico, social, humanitário, desportivo, cultural…
  • A gestão desinteressada e a atividade não lucrativa são obrigatórias
  • Em França, o rescrito fiscal (BOI-SJ-RES-10-20-20-70) garante a sua elegibilidade
Voluntários de uma associação de interesse geral elegível para recibos de donativo
Article 200 CGI

Redução de imposto

66% ou 75% em França: o que o seu doador efetivamente deduz.

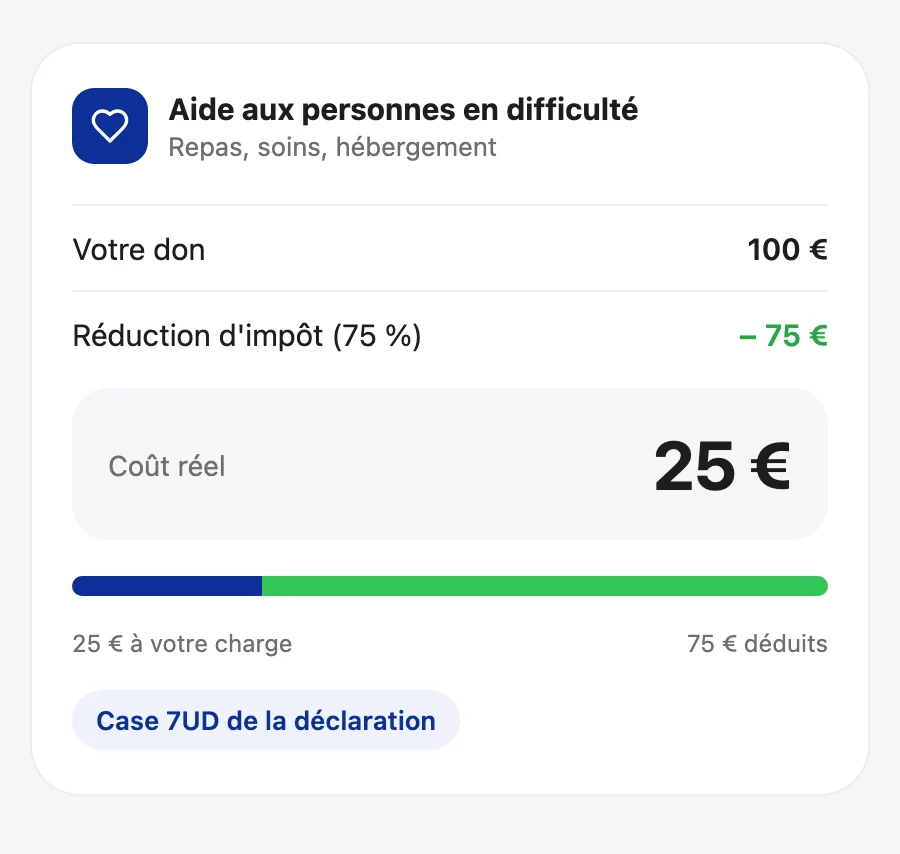
Em França, a taxa normal é de 66 %: um donativo de 100 € custa efetivamente ao doador apenas 34 € depois da redução fiscal, até 20 % do seu rendimento tributável. É a taxa que se aplica, nomeadamente, às associações religiosas. Certos donativos dão direito a 75 %: em particular, os feitos a associações que ajudam pessoas em dificuldade (refeições, cuidados, habitação) e a associações de apoio a vítimas de violência doméstica, até um teto anual combinado fixado pela lei de finanças em vigor. Na Bélgica, a redução é de 30 % com a declaração 281.71 (a partir de 40 € por ano e por instituição aprovada); no Luxemburgo, os donativos são dedutíveis ao rendimento tributável a partir de 120 € por ano. Nos Países Baixos, os donativos a uma ANBI são dedutíveis ao rendimento na parte superior a 1 % do rendimento (no mínimo 60 €), até 10 % do rendimento, com uma dedução 25 % superior para uma ANBI cultural. Na Alemanha, os donativos a uma associação isenta pelo seu Finanzamt são dedutíveis ao rendimento tributável, até 20 % do rendimento. Em Itália, os donativos a uma associação inscrita no RUNTS dão uma redução fiscal de 30 % (35 % para uma ODV), até 30 000 € por ano, ou uma dedução até 10 % do rendimento. Mencioná-lo nos seus materiais aumenta de forma mensurável o montante médio dos donativos.

  • Donativo de 100 € → custo real de 34 € (66%) ou 25 € (75%)
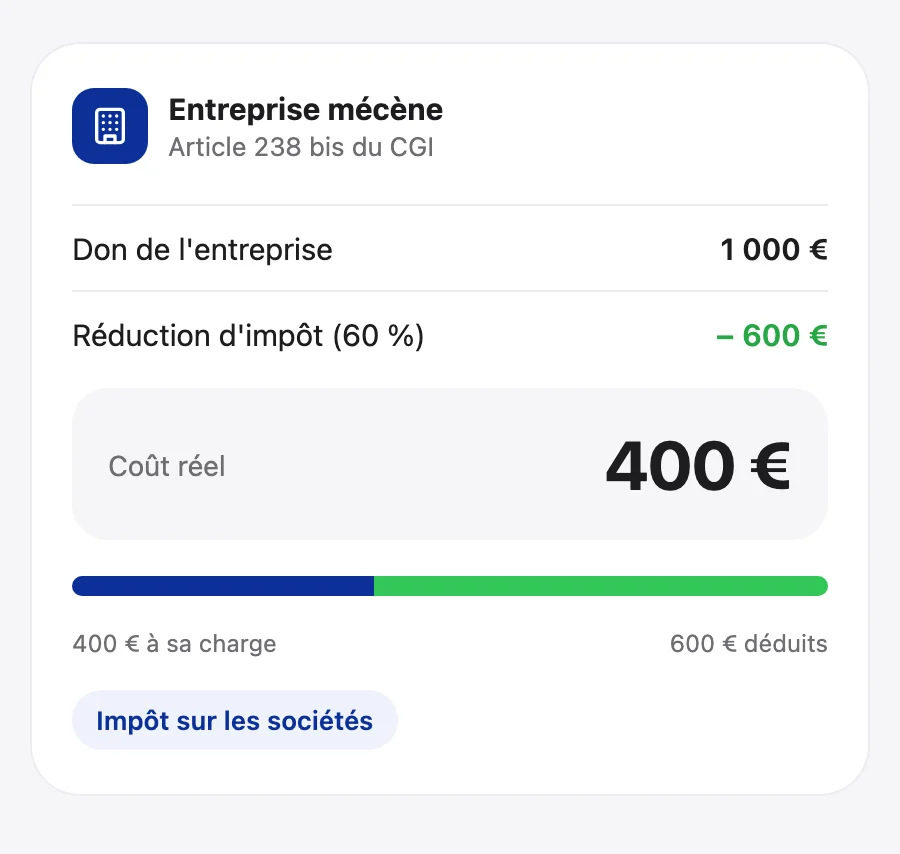
  • Empresas: redução de 60% a título de mecenato (article 238 bis CGI)
  • O excedente pode ser reportado para os 5 anos seguintes
Doadores de uma associação cujos donativos dão direito a redução fiscal
-66% de imposto

O documento

O recibo Cerfa 11580, descodificado.

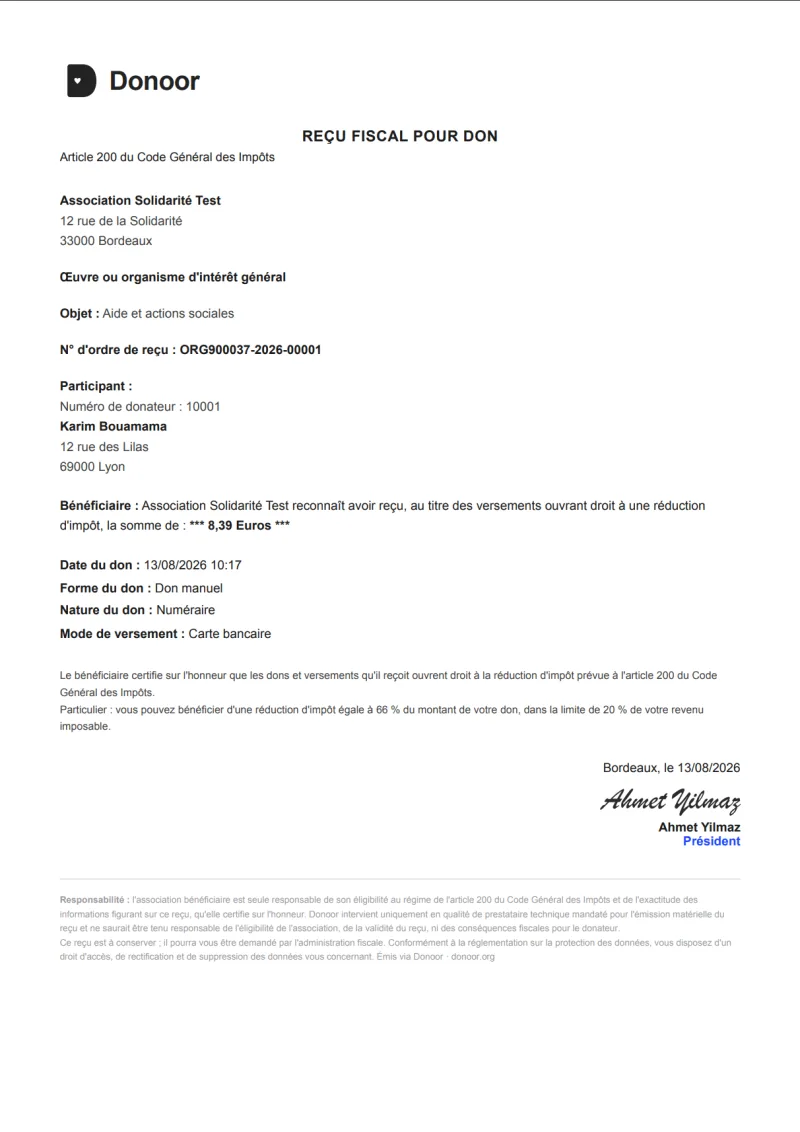
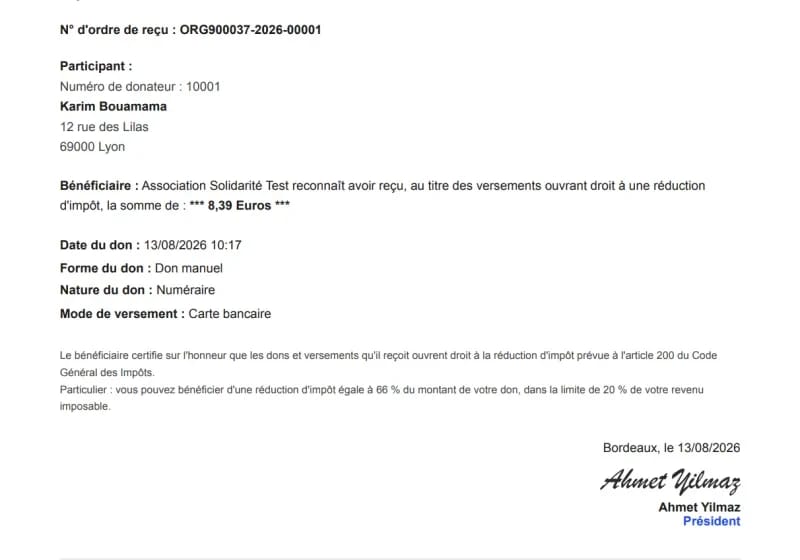
O recibo de donativo não é um documento livre: o modelo Cerfa 11580 impõe menções precisas, nomeadamente a identificação completa da associação e do doador, o montante em algarismos E por extenso, a data do donativo, o modo de pagamento, a natureza do donativo e a assinatura de uma pessoa habilitada. Cada recibo deve ter um número de ordem único. Um recibo mal preenchido pode ser recusado numa verificação do doador e responsabilizar a associação.

  • Numeração única e contínua, ano após ano
  • Montante em algarismos e por extenso, data e modo de pagamento
  • O Donoor gera automaticamente cada recibo conforme e numerado
Recibo de donativo Cerfa 11580 gerado automaticamente no painel do Donoor
Conforme ao Cerfa

Boas práticas

Evitar a suspensão do direito de emitir.

Emitir recibos sem ter direito a isso é caro: a coima prevista no article 1740 A du CGI corresponde ao montante da redução fiscal indevidamente obtida. Desde 2022, as associações devem também declarar todos os anos o montante total dos donativos e o número de recibos emitidos. Os bons reflexos: verificar a sua elegibilidade (rescrito), numerar rigorosamente, conservar os comprovativos durante 10 anos e declarar atempadamente.

  • Declaração anual dos donativos obrigatória desde 2022
  • Conservação dos comprovativos durante 10 anos
  • Com o Donoor: registo dos recibos mantido automaticamente, nada a reconstituir
Registo dos recibos de donativo mantido automaticamente pelo Donoor
Registo automático

Formação gratuita

Emitir recibos de donativo

4 módulos · 13 min1 ficha prática para descarregar9 artigos para ir mais longe

Seguir a formação

A sua associação está na Bélgica, no Luxemburgo, nos Países Baixos, na Alemanha, em Itália, em Espanha, na Áustria, na Irlanda ou em Portugal?

A Donoor também funciona aí, com as regras de cada país.

Na BélgicaRedução de impostos de 30 % a partir de 40 € de donativos por ano a uma instituição reconhecida. A Donoor prepara a declaração fiscal 281.71 anual e o ficheiro Belcotax.No LuxemburgoDonativo dedutível do rendimento tributável a partir de 120 € por ano, se for para um organismo reconhecido. A Donoor envia um recibo de donativo após cada donativo.Nos Países BaixosDonativo dedutível do rendimento acima de 1 % deste, com um mínimo de 60 €, se for para uma ANBI. A Donoor verifica o estatuto ANBI e envia um comprovativo após cada donativo.Na AlemanhaDonativo dedutível do rendimento tributável, até 20 % do rendimento, se for para uma associação isenta pelo seu Finanzamt. A Donoor emite uma Zuwendungsbestätigung no modelo oficial após cada donativo.Em ItáliaRedução de impostos de 30 % (35 % para uma ODV) se a associação estiver inscrita no registo do Terceiro setor (RUNTS). A Donoor emite uma ricevuta em nome da associação após cada donativo e prepara o ficheiro da declaração pré-preenchida.Em EspanhaRedução de impostos de 80 % sobre os primeiros 250 euros, depois de 40 %, para um donativo a uma associação de utilidade pública ou a uma fundação da Ley 49/2002, ou a uma entidade religiosa de uma confissão com acordo com o Estado. A Donoor envia um certificado de donativo e prepara o ficheiro do modelo 182.Na ÁustriaDonativos dedutíveis do rendimento, até 10 % deste, quando vão para uma entidade constante da lista do Ministério das Finanças (desporto, cultura, ação social, natureza, bombeiros…). Não há recibos na Áustria: todos os anos, a Donoor prepara a lista que a associação envia às finanças.Na IrlandaSem recibo nem dedução para o doador: com o Charitable Donation Scheme, a associação reconhecida pela Revenue recupera 44,93 % dos donativos de pelo menos 250 € por ano de um mesmo doador. A Donoor não recolhe o PPSN: a associação faz ela própria o pedido.Em PortugalRedução fiscal de 25 % do donativo (32,5 % para uma entidade religiosa) para uma associação com estatuto reconhecido: IPSS, utilidade pública, desporto, cultura… A Donoor envia um recibo de donativo em português e prepara a lista do Modelo 25.

Perguntas frequentes

Qual é a taxa de redução fiscal para um donativo a uma associação?

Depende do país. Em França: 66 % do montante doado, até 20 % do rendimento tributável, ao abrigo do artigo 200.º do Código Geral dos Impostos (CGI). Na Bélgica: 30 % para uma instituição aprovada pelo SPF Finances, a partir de 40 € por ano e por instituição. No Luxemburgo: o donativo a uma entidade reconhecida é dedutível ao rendimento tributável, a partir de 120 € por ano. Nos Países Baixos: um donativo a uma ANBI é dedutível ao rendimento na parte dos donativos do ano superior a 1 % do rendimento (no mínimo 60 €), até 10 % do rendimento, com uma dedução 25 % superior para uma ANBI cultural; os donativos em numerário não são dedutíveis. Na Alemanha: um donativo a uma associação isenta pelo seu Finanzamt é dedutível ao rendimento tributável, até 20 % do rendimento. Em Itália: um donativo a uma associação inscrita no registo nacional do Terceiro Setor (RUNTS) dá uma redução fiscal de 30 % (35 % para uma ODV), até 30 000 € por ano, ou, se o doador preferir, uma dedução até 10 % do rendimento; o pagamento deve ser rastreável (cartão, transferência, débito direto). Em todos os casos, a associação deve ser elegível para donativos dedutíveis fiscalmente.

Como obter um recibo de donativo por um donativo a uma associação?

Para as associações elegíveis que tenham ativado o serviço na Donoor, o recibo é gerado e enviado automaticamente. Em França, o recibo Cerfa 11580 é enviado por e-mail após cada donativo. No Luxemburgo, é enviado um recibo de donativo após cada donativo. Nos Países Baixos, não é exigido nenhum recibo oficial e nada é enviado à administração fiscal: a Donoor envia ao doador uma prova de donativo após cada donativo. Na Alemanha, a Zuwendungsbestätigung segue o modelo oficial do Ministério Federal das Finanças: a Donoor envia-a por e-mail após cada donativo. Em Itália, a Donoor envia por e-mail uma ricevuta em nome da associação após cada donativo e prepara o ficheiro anual da declaração de rendimentos pré-preenchida, que a associação ou o seu contabilista entrega à Agenzia delle Entrate antes de 16 de março. Na Bélgica, a Donoor prepara a declaração anual 281.71 com o ficheiro Belcotax que a associação entrega ela própria, depois de o doador ter introduzido o seu número nacional logo após o donativo. São elegíveis as associações de interesse geral, as que aceitam mecenato empresarial, em França as associações religiosas regidas pela lei de 1905, nos Países Baixos as associações com estatuto ANBI, na Alemanha as associações isentas pelo seu Finanzamt e, em Itália, as associações inscritas no RUNTS.

Durante quanto tempo são conservados os recibos de donativo?

Todos os recibos de donativo são arquivados de forma segura durante 10 anos e podem ser consultados a qualquer momento a partir do seu painel.

Quando é enviado o recibo de donativo ao doador?

Para as associações elegíveis em França, no Luxemburgo, nos Países Baixos, na Alemanha e em Itália, o recibo (uma prova de donativo nos Países Baixos, uma Zuwendungsbestätigung na Alemanha, uma ricevuta em Itália) é gerado e enviado automaticamente por e-mail ao doador assim que o pagamento é confirmado, em segundos. Na Bélgica, a declaração 281.71 é anual: uma por doador, com o total do ano, enviada em janeiro. Não é necessária nenhuma ação da sua parte: nem introdução de dados, nem envio, nem seguimento.

Quais associações podem emitir recibos de donativo?

Em França: associações de interesse geral reconhecidas como sendo de utilidade pública, as elegíveis para mecenato empresarial (artigo 238.º bis) e as associações religiosas abrangidas pela lei de 1905. Na Bélgica: instituições aprovadas pelo SPF Finances; um local de culto não pode emitir uma declaração 281.71. No Luxemburgo: entidades reconhecidas (utilidade pública, ONG de desenvolvimento aprovadas); os locais de culto geralmente não estão entre elas. Nos Países Baixos: associações com estatuto ANBI concedido pela administração fiscal (Belastingdienst), que a Donoor verifica automaticamente com base no número fiscal (RSIN); muitas mesquitas (stichtingen) e igrejas têm este estatuto. Na Alemanha: associações isentas pelo seu Finanzamt (aviso de isenção ou decisão nos termos do § 60a AO); a isenção de uma mesquita é geralmente para a “Förderung der Religion”. Em Itália: associações inscritas no registo nacional do Terceiro Setor (RUNTS), como as APS e as ODV; uma mesquita fora do RUNTS não pode emiti-los. Se a sua associação for elegível e tiver ativado o serviço, cada donativo é tratado automaticamente.

É enviado um recibo de donativo por cada donativo, ou apenas um resumo anual?

Em França, no Luxemburgo, nos Países Baixos, na Alemanha e em Itália, um recibo (uma prova de donativo nos Países Baixos, uma Zuwendungsbestätigung na Alemanha, uma ricevuta em Itália) é gerado e enviado por e-mail por cada donativo, e não apenas uma vez por ano: um doador regular recebe um recibo separado por cada contribuição, que pode consultar a qualquer momento na sua área de doador. Na Bélgica, a declaração fiscal 281.71 é anual: uma por doador, com o total do ano, enviada em janeiro.

Como declarar online um donativo para efeitos fiscais?

Em França, indique no total dos seus donativos do ano na declaração de rendimentos: quadro 7UF para os donativos a associações de interesse geral (redução fiscal de 66 %), quadro 7UD para as associações que ajudam pessoas em dificuldade (75 %, até ao limite legal). Na Bélgica, utilize a declaração anual 281.71; no Luxemburgo, declare o total dos seus donativos como despesas dedutíveis, a partir de 120 € por ano; nos Países Baixos, deduza os seus donativos a ANBI na declaração de rendimentos (giftenaftrek), na parte superior a 1 % do seu rendimento (no mínimo 60 €); na Alemanha, deduza os seus donativos como despesas especiais (Sonderausgaben) na declaração de rendimentos, até 20 % do seu rendimento; em Itália, indique os seus donativos na declaração de rendimentos (ou verifique-os na declaração pré-preenchida): redução fiscal de 30 % (35 % para uma ODV), ou uma dedução até 10 % do seu rendimento. Guarde os seus recibos, pois a administração fiscal pode pedi-los. Com a Donoor, cada recibo é enviado automaticamente por e-mail e pode ser reemitido a pedido.

Pode uma empresa deduzir um donativo feito a uma associação?

Sim, a título de mecenato: redução fiscal de 60% do montante do donativo, dentro do limite de 20 000 € ou 0,5% do volume de negócios. A associação elegível emite um recibo de donativo específico para empresas (Cerfa 11580), gerado automaticamente no Donoor.

Tratamos de tudo configurar tudo por si.

Crie o seu espaço de associação em poucos minutos, ou deixe-nos configurar tudo por si. Gratuito, rápido, sem complicações.

Inscrever a minha associação

100 % grátis · Sem subscrição, sem compromisso